Ulga termomodernizacyjna – jakie wydatki można odliczyć w 2025 i 2026 roku?
Ulga termomodernizacyjna to obecnie najpotężniejsze narzędzie optymalizacji podatkowej dla właścicieli domów jednorodzinnych w Polsce. Mechanizm ten pozwala obniżyć podstawę opodatkowania w rocznym zeznaniu PIT o wydatki poniesione na materiały budowlane, urządzenia i usługi związane z poprawą efektywności energetycznej budynku. Maksymalny limit odliczenia wynosi 53 000 zł na jednego podatnika. Ze względu na rewolucyjne zmiany prawne, które weszły w życie 1 stycznia 2025 roku, katalog wydatków kwalifikowanych uległ całkowitej transformacji, promując zieloną energię i ostatecznie eliminując dotowanie paliw kopalnych z pieniędzy publicznych.
Kto ma prawo skorzystać z ulgi termomodernizacyjnej?
Z ulgi termomodernizacyjnej mogą skorzystać wyłącznie właściciele i współwłaściciele już istniejących jednorodzinnych budynków mieszkalnych. Prawo do odliczenia przysługuje podatnikom rozliczającym się na zasadach ogólnych według skali podatkowej (12% i 32%), podatkiem liniowym (19%) oraz ryczałtem od przychodów ewidencjonowanych, co jasno precyzują przepisy przeanalizowane przez [Źródło 1].
Ulga ma jednak swoje sztywne granice strukturalne. Mieszkańcy bloków, kamienic wielorodzinnych oraz osoby będące dopiero w trakcie budowy domu nie mają prawa do tej preferencji. Wynika to z faktu, że nowo budowane obiekty muszą z definicji spełniać wyśrubowane normy efektywności energetycznej znane jako WT2021 (Warunki Techniczne 2021). Ponieważ nowe domy są już z założenia energooszczędne, nie mogą być przedmiotem „modernizacji”.
Pułapka dla inwestorów: WT2021 a odbiór budynku – czego nie mówią poradniki
W mojej codziennej audytorskiej praktyce często spotykam się z dramatem podatników, którzy mylą proces budowy z termomodernizacją. Inwestorzy kupują pompę ciepła lub instalację fotowoltaiczną przed formalnym zgłoszeniem zakończenia budowy do Powiatowego Inspektoratu Nadzoru Budowlanego (PINB). Fiskus jest w tej materii bezlitosny. Jeśli faktura została wystawiona przed datą oficjalnego oddania budynku do użytkowania, wydatek przepada bezpowrotnie i nie może zostać odliczony. Status prawny „istniejącego budynku” to absolutny fundament, na którym opiera się to odliczenie, co potwierdzają liczne interpretacje podatkowe udostępniane przez [Źródło 2].
Jakie wydatki obejmuje ulga od 1 stycznia 2025 roku? Zmiany i nowości
Początek 2025 roku przyniósł gigantyczną rewolucję w wykazie rodzajów materiałów budowlanych, urządzeń i usług kwalifikujących się do ulgi. Katalog wydatków został drastycznie zaktualizowany, aby dostosować polskie prawo do unijnej polityki dekarbonizacji.
Z oficjalnej listy Ministerstwa Finansów bezpowrotnie zniknęły kotły gazowe oraz kotły olejowe, a także cała infrastruktura towarzysząca, w tym zbiorniki na gaz czy przyłącza do sieci gazowej. Decyzja ta oznacza, że od 2025 roku państwo nie wspiera już podatkowo montażu urządzeń opartych na paliwach kopalnych.
Zamiast tego, rozszerzono wsparcie dla technologii odnawialnych i systemów poprawiających autokonsumpcję energii. Nowy katalog obejmuje między innymi:
- Przydomowe mikroinstalacje wiatrowe – całkowita nowość wprowadzona na rynek prosumentów.
- Magazyny energii elektrycznej oraz magazyny ciepła – kluczowe dla zwiększenia rentowności fotowoltaiki i pomp ciepła.
- Systemy zarządzania energią HEMS/BEMS – inteligentne sterowniki optymalizujące zużycie prądu i ciepła.
- Pompy ciepła oraz urządzenia do wysokosprawnej kogeneracji – stanowiące trzon nowoczesnego ogrzewania.
Zarządzanie energią (HEMS) w domach – nowa furtka optymalizacyjna
Ujęcie systemów HEMS (Home Energy Management System) w nowym wykazie to prawdziwy przełom technologiczny. HEMS to nie tylko „inteligentny termostat”. To zaawansowany ekosystem, który decyduje, kiedy pralka ma ruszyć w oparciu o produkcję z fotowoltaiki, a kiedy magazyn ciepła powinien zacząć się ładować tańszą energią z taryfy nocnej. Odliczeniu podlegają koszty zakupu urządzeń, osprzętu sieciowego, a nawet usługi informatyczne związane z oprogramowaniem i wdrożeniem takiego układu w budynku.
Uchwała antysmogowa i Ekoprojekt: Gdzie na podatnika czeka fiskus?
Kocioł na biomasę (np. na pellet) to jedno z niewielu konwencjonalnych źródeł ciepła, które pozostało w katalogu ulgi termomodernizacyjnej. Jego odliczenie to jednak spacer po prawnym polu minowym. Wydatek ten obwarowany jest potężnymi rygorami prawno-środowiskowymi.
Aby wydatek na kocioł na pellet był ważny, musi bezwzględnie spełniać wymogi unijnej dyrektywy Ekoprojekt (EcoDesign). To jednak nie koniec wyzwań. Odliczenie można utracić przez ignorancję lokalnego prawa miejscowego, co doskonale analizują eksperci podatkowi w raportach dla [Źródło 3]. Jeśli lokalny sejmik województwa przyjął uchwałę antysmogową (art. 96 ust. 1 ustawy – Prawo ochrony środowiska), która zabrania spalania biomasy na określonym obszarze, Urząd Skarbowy podczas kontroli w pełni zakwestionuje prawo do odliczenia takiego kotła. Interpretacje Krajowej Informacji Skarbowej (KIS) jasno wskazują: wydatek sprzeczny z prawem miejscowym nie kwalifikuje się do ulgi podatkowej.
Odliczenie na dachu i w ścianach: Przegrody budowlane a orzecznictwo
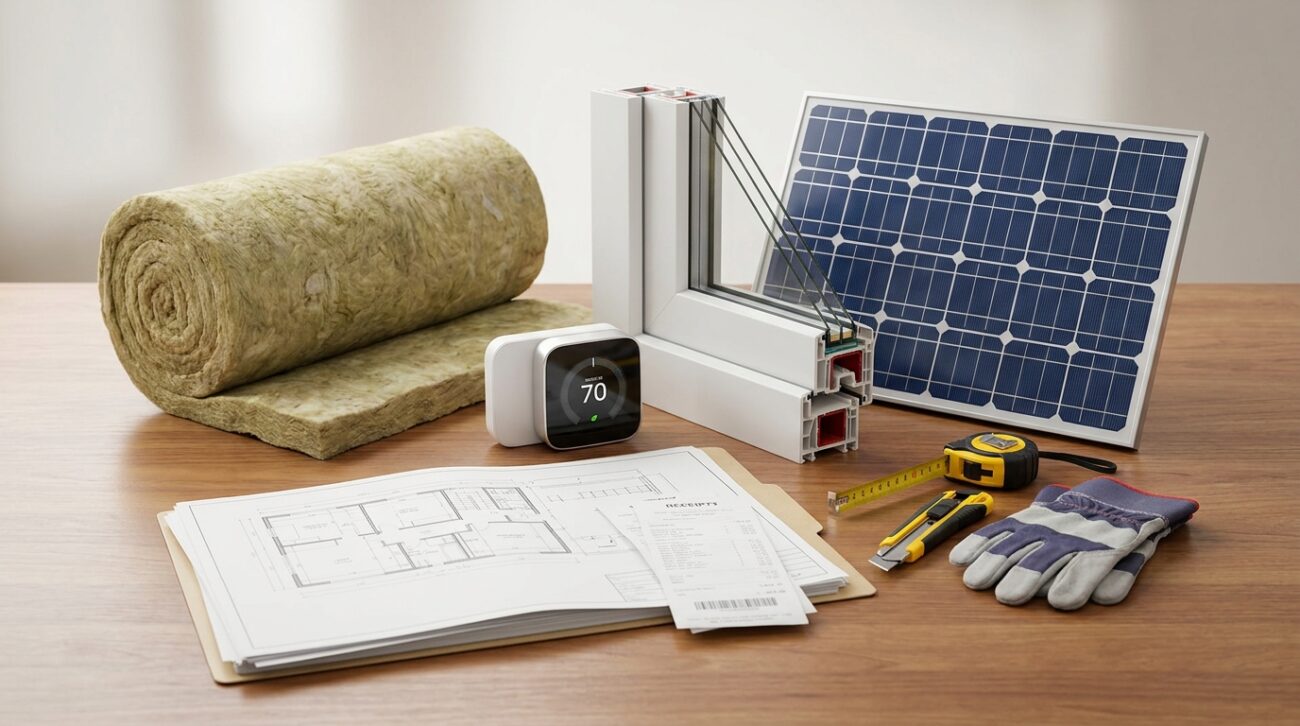
Wydatkiem, który generuje ogromne oszczędności, jest docieplenie struktury domu. Ustawodawca posługuje się tu fachowym terminem: przegrody budowlane. Należą do nich ściany zewnętrzne, dachy, stropy, podłogi na gruncie oraz stolarka okienna i drzwiowa.
Zauważyłem, że najczęstszym błędem jest próba odliczania wymiany pokrycia dachowego. Pamiętaj: dachówka, blachodachówka czy rynny nie podlegają odliczeniu, ponieważ nie wpływają bezpośrednio na izolacyjność termiczną budynku (nie zapobiegają ucieczce ciepła). Odliczyć można natomiast wełnę mineralną, styropian, pianę PUR, membrany wiatroizolacyjne oraz koszty robocizny związane z ich układaniem, co zostało potwierdzone w wyjaśnieniach udostępnianych przez [Źródło 4].
Ile realnie zyskasz? Kwoty zwrotu w zależności od formy opodatkowania
Maksymalny pułap odliczenia wynosi 53 000 zł i jest przypisany imiennie do podatnika. Małżeństwo posiadające dom we współwłasności może w ramach jednej inwestycji odpisać łącznie do 106 000 zł. Skala wykorzystania tego mechanizmu jest imponująca. Z danych Ministerstwa Finansów, do których dotarli analitycy [Źródło 5], wynika, że w rozliczeniu za 2024 rok z ulgi skorzystało 312 tys. podatników, zmniejszając swoje obciążenia na gigantyczną kwotę 5,5 mld zł.
Wartość ulgi polega na odliczeniu od dochodu (lub przychodu przy ryczałcie), a nie bezpośrednio od podatku. Oznacza to, że faktyczny zwrot gotówki zależy od wybranej formy opodatkowania. Jak wskazują kalkulacje finansowe [Źródło 6] i [Źródło 7], realny zysk w portfelu podatnika prezentuje się następująco:
| Forma opodatkowania (Stawka PIT) | Maksymalny zwrot dla singla (od limitu 53 000 zł) | Maksymalny zwrot dla małżeństwa (od limitu 106 000 zł) |
|---|---|---|
| Skala podatkowa (32% – II próg) | do 16 960 zł | do 33 920 zł |
| Podatek liniowy (19%) | do 10 070 zł | do 20 140 zł |
| Skala podatkowa (12% – I próg) | do 6 360 zł | do 12 720 zł |
| Ryczałt ewidencjonowany (np. 8,5%) | do 4 505 zł | do 9 010 zł |
Jak łączyć ulgę z programem „Czyste Powietrze”?
Zasada łączenia ulgi termomodernizacyjnej z państwowymi dotacjami (takimi jak „Czyste Powietrze” czy „Mój Prąd”) opiera się na zakazie podwójnego finansowania. Odliczeniu podlegają wyłącznie wydatki faktycznie poniesione z własnej kieszeni przez podatnika.
„Jeśli inwestycja w docieplenie i pompę ciepła kosztowała 80 000 zł, a podatnik otrzymał 30 000 zł bezzwrotnej dotacji z WFOŚiGW, do ulgi termomodernizacyjnej w rocznym PIT można wpisać jedynie różnicę, czyli 50 000 zł. Próba odliczenia całej kwoty brutto zakończy się wezwaniem z urzędu i karnymi odsetkami” – tłumaczy mechanika przepisów opisywana przez [Źródło 8].
Czas to pieniądz. Zasada 3 lat i rolowanie odliczeń
Przedsięwzięcie termomodernizacyjne nie może trwać w nieskończoność. Inwestycja musi zostać ukończona w ciągu dokładnie 3 kolejnych lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek. Jeśli proces np. głębokiej termomodernizacji przekroczy ten czas, podatnik ma obowiązek złożyć korekty zeznań PIT za ubiegłe lata i zwrócić do budżetu pobraną wcześniej nadpłatę podatku.
Co jednak, jeśli roczny dochód podatnika w danym roku jest zbyt niski (lub wykazał on stratę z prowadzenia działalności gospodarczej), aby jednorazowo skonsumować przysługującą mu pulę odliczenia? Ustawodawca przewidział tu mechanizm tzw. rolowania ulgi. Niewykorzystaną w pierwszym roku kwotę można przenosić na kolejne lata podatkowe, odliczając ją maksymalnie przez 6 lat od końca roku, w którym zainicjowano inwestycję.
Podsumowując, świadome korzystanie z ulgi termomodernizacyjnej to szansa na zwrot nawet kilkudziesięciu tysięcy złotych, pod warunkiem perfekcyjnego udokumentowania wydatków (wyłącznie faktury VAT) i dogłębnej weryfikacji wymogów technicznych montowanych urządzeń.
Bibliografia i źródła
- [Źródło 1] Omówienie form opodatkowania w PIT (e-pity.pl)
- [Źródło 2] Indywidualne interpretacje skarbowe (gofin.pl)
- [Źródło 3] Analizy interpretacji podatkowych (infor.pl)
- [Źródło 4] Oficjalne objaśnienia podatkowe i statystyki (podatki.gov.pl)
- [Źródło 5] Dane makro i statystyki ulgi z MF (globenergia.pl)
- [Źródło 6] Kalkulacje odliczeń podatkowych (infakt.pl)
- [Źródło 7] Symulacje zwrotu z podatku (pitax.pl)
- [Źródło 8] Wytyczne dot. łączenia dotacji i ulg (gazetaprawna.pl)
- [Źródło 9] Standardy WT2021 w budownictwie (budujemydom.pl)
- [Źródło 10] Statystyki termomodernizacji budynków (termomodernizacja.pl)
- [Źródło 11] Progi podatkowe i algorytmy obliczeniowe (infakt.pl)
FAQ – najczęściej zadawane pytania
Kto ma prawo skorzystać z ulgi termomodernizacyjnej?
Z ulgi mogą skorzystać wyłącznie właściciele i współwłaściciele już istniejących jednorodzinnych budynków mieszkalnych. Prawo to nie przysługuje osobom będącym w trakcie budowy domu ani mieszkańcom budynków wielorodzinnych.
Jaki jest maksymalny limit odliczenia?
Maksymalny limit odliczenia wynosi 53 000 zł na jednego podatnika. W przypadku małżonków będących współwłaścicielami nieruchomości, każde z nich może odliczyć do 53 000 zł, co daje łącznie 106 000 zł.
Jakie zmiany w katalogu wydatków weszły w życie od 1 stycznia 2025 roku?
Z listy usunięto kotły gazowe i olejowe. Dodano natomiast wsparcie dla nowych technologii, takich jak przydomowe mikroinstalacje wiatrowe, magazyny energii i ciepła oraz systemy zarządzania energią HEMS/BEMS.
Czy można odliczyć materiały na ocieplenie dachu oraz nową dachówkę?
Można odliczyć materiały izolacyjne, takie jak wełna mineralna czy styropian, oraz koszty robocizny. Jednak samo pokrycie dachowe, np. dachówka lub blachodachówka, nie podlega odliczeniu, gdyż nie wpływa bezpośrednio na izolacyjność termiczną.
Jak łączyć ulgę z dotacjami z programów takich jak „Czyste Powietrze”?
Odliczeniu podlegają wyłącznie wydatki faktycznie poniesione przez podatnika. Jeśli część inwestycji została sfinansowana z bezzwrotnej dotacji, od podstawy opodatkowania można odliczyć tylko różnicę między kosztem całkowitym a kwotą wsparcia.
W jakim czasie należy ukończyć inwestycję, aby nie stracić prawa do ulgi?
Przedsięwzięcie termomodernizacyjne musi zostać zakończone w ciągu 3 kolejnych lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek.