Pieniądze – temat, który w związku potrafi wywołać więcej emocji niż teściowa na niedzielnym obiedzie! Choć miłość i zaufanie są fundamentem każdej relacji, to sposób zarządzania finansami często staje się kością niezgody. Niezależnie od tego, czy planujesz ślub, właśnie kupiliście wspólne mieszkanie, czy po prostu chcesz poukładać sprawy domowego budżetu, prędzej czy później staniesz przed dylematem: konto wspólne czy osobne?
Nie ma jednej uniwersalnej recepty na finansowe szczęście. Każda para, każda rodzina jest inna i wymaga indywidualnego podejścia. Ważne jest, aby otwarcie rozmawiać o pieniądzach, ustalać wspólne cele i szanować swoje finansowe nawyki. Zaniedbanie tego tematu to, niestety, jeden z częstszych powodów rozpadu związków. Zatem zanurzmy się w świat finansów i zobaczmy, co jest lepsze dla Was!
Konto wspólne: Bliskość, wygoda i… solidarność
Decyzja o wspólnym koncie to często symbol zaufania, jedności i pełnej wspólności majątkowej. Wszystkie wpływy trafiają w jedno miejsce, a wydatki są transparentne. Brzmi idealnie, prawda? Ale czy na pewno dla każdego?
Zalety konta wspólnego:
- Łatwiejsze zarządzanie budżetem domowym: Kiedy wszystkie wydatki, takie jak rachunki, czynsz, zakupy spożywcze, wychodzą z jednego miejsca, śledzenie finansów jest znacznie prostsze. Ułatwia to planowanie i kontrolowanie wydatków.
- Transparentność finansowa: Pełny wgląd w historię transakcji obu partnerów buduje zaufanie i pomaga unikać niedomówień.
- Wzrost zdolności kredytowej: Dwie pensje wpływające na jedno konto mogą zwiększyć wiarygodność finansową w oczach banku, co ułatwia uzyskanie kredytu hipotecznego czy gotówkowego.
- Wspólne oszczędzanie na cele: Łatwiej odkładać na wspólne cele, takie jak wakacje, remont czy wkład własny na mieszkanie, gdy środki są w jednym miejscu.
- Mniejsze opłaty: Zazwyczaj prowadzenie jednego konta jest tańsze niż kilku oddzielnych.
- Wygoda w codziennym życiu: Brak konieczności ciągłego przelewania pieniędzy między partnerami. Każdy ze współwłaścicieli ma własną kartę i dostęp do bankowości internetowej.
- Jasne zasady dziedziczenia: W przypadku śmierci jednego ze współwłaścicieli, drugi nadal może korzystać z konta.
Wady konta wspólnego:
- Brak prywatności: Wszystkie operacje są widoczne dla obu stron, co może być postrzegane jako wada, szczególnie przy chęci zakupu prezentu-niespodzianki.
- Potencjalne konflikty: Różnice w podejściu do pieniędzy (np. jeden oszczędza, drugi wydaje) mogą prowadzić do napięć i kłótni o sposób wykorzystania środków.
- Ryzyko nadużyć: Każdy współwłaściciel ma równy dostęp do wszystkich środków i może nimi swobodnie dysponować. W skrajnych przypadkach może dojść do „wyczyszczenia” konta przez jedną ze stron.
- Wspólna odpowiedzialność za długi: Obie strony odpowiadają solidarnie za wszelkie zobowiązania związane z kontem, np. spłatę debetu. Uruchomienie debetu często wymaga zgody obu współwłaścicieli.
- Złożoność przy intercyzie: Nawet posiadając wspólne konto, w przypadku rozdzielności majątkowej wpłaty między małżonkami mogą być traktowane jako darowizny i wymagać zgłoszenia do urzędu skarbowego.
Konto osobne: Niezależność, kontrola i… dystans?
Alternatywą dla wspólnego konta są rachunki osobiste. Ten model, preferowany przez wielu Polaków, stawia na indywidualną kontrolę nad finansami. Ale czy gwarantuje spokój?
Zalety kont osobnych:
- Niezależność finansowa: Każdy partner ma pełną swobodę w zarządzaniu własnymi pieniędzmi i wydawaniu ich na swoje potrzeby.
- Prywatność: Zachowanie poufności transakcji i możliwość robienia niespodzianek bez wiedzy partnera.
- Mniejsze ryzyko: W przypadku problemów finansowych jednej osoby (np. długów, oszustwa), finanse drugiego partnera są bezpieczne.
- Unikanie konfliktów o wydatki: Każdy odpowiada za swoje „widzimisię”, co może zmniejszyć liczbę sporów.
- Prostota w związkach nieformalnych: W przypadku par bez ślubu osobne konta są domyślnym modelem i ułatwiają rozliczenia z urzędem skarbowym, jeśli partnerzy odpowiednio dokumentują wspólne wydatki.
Wady kont osobnych:
- Trudniejsze zarządzanie wspólnym budżetem: Wymaga większej koordynacji i częstych przelewów, by opłacić wspólne rachunki i zakupy.
- Mniej przejrzystości: Brak pełnego wglądu w wydatki partnera może prowadzić do braku zaufania lub poczucia nierówności.
- Większe koszty: Prowadzenie dwóch oddzielnych kont często wiąże się z podwójnymi opłatami.
- Potencjalne problemy w przypadku nierównych zarobków: Jeśli jeden z partnerów zarabia znacznie mniej, pokrywanie wspólnych wydatków może być problematyczne lub wymagać bardziej skomplikowanych ustaleń.
- Niższa zdolność kredytowa: Banki mogą oceniać zdolność kredytową każdej osoby oddzielnie, co może być niekorzystne przy staraniach o większy kredyt.
Trzecia droga: Model hybrydowy – złoty środek dla dwojga?
Co, jeśli pragniesz zarówno wspólnoty, jak i niezależności? Coraz więcej par odkrywa, że rozwiązaniem jest model hybrydowy, łączący zalety obu światów.
Jak to działa?
W modelu hybrydowym para decyduje się na:
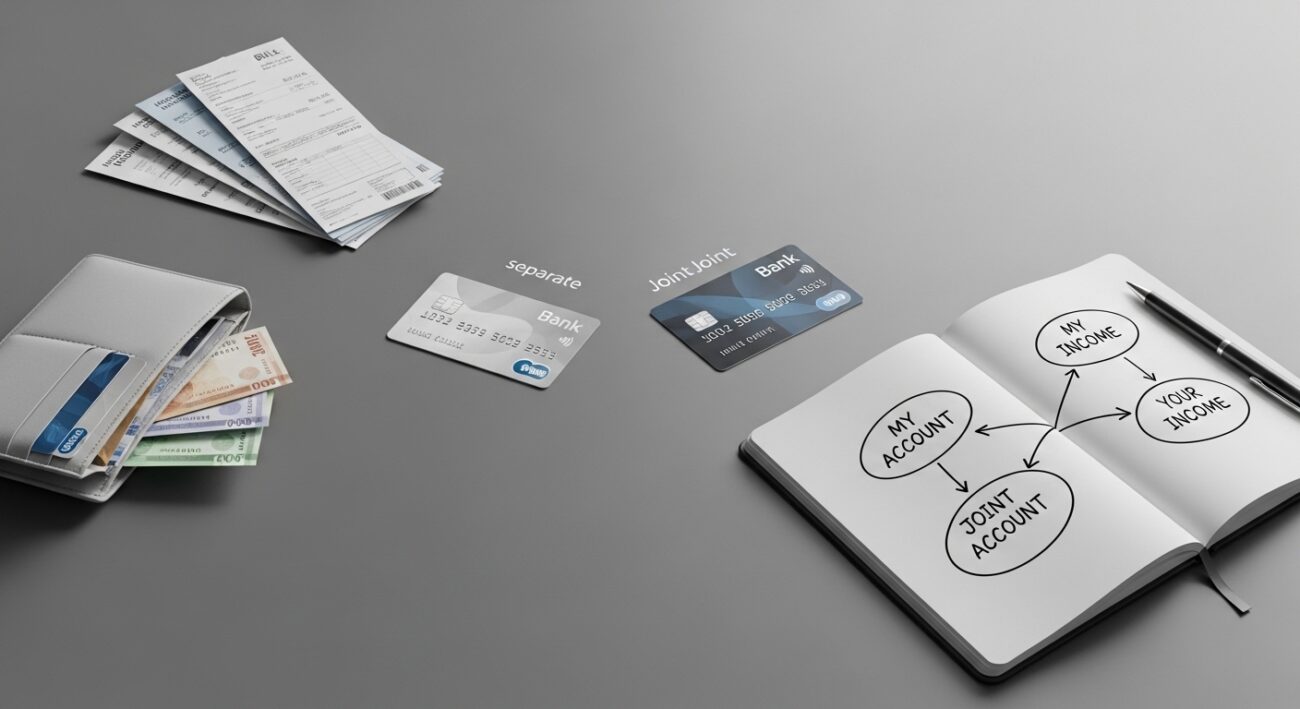
- Jedno wspólne konto: Służące do pokrywania wspólnych wydatków, takich jak rachunki, czynsz, jedzenie, wspólne wyjazdy czy spłata kredytu. Na to konto każdy z partnerów wpłaca co miesiąc określoną, uzgodnioną kwotę (np. po połowie lub proporcjonalnie do zarobków).
- Dwa osobne konta: Każdy z partnerów ma swoje indywidualne konto, na które trafia pozostała część wynagrodzenia. Te środki przeznaczone są na własne przyjemności, hobby, prezenty czy inne osobiste wydatki, którymi nie trzeba się dzielić ani z nikim rozliczać.
Dla kogo hybryda?
Ten model jest idealny dla par, które:
- Cenią sobie zarówno transparentność w kwestiach wspólnych wydatków, jak i niezależność finansową.
- Mają różne nawyki finansowe, ale chcą wspólnie budować budżet domowy.
- Szukają kompromisu, który pozwoli uniknąć kłótni o pieniądze, jednocześnie zachowując poczucie jedności.
- Chcą mieć łatwiejszą kontrolę nad budżetem domowym, ale też swobodę w wydawaniu pieniędzy na własne potrzeby.
Komunikacja to klucz do finansowego sukcesu
Niezależnie od wybranego modelu zarządzania finansami, najważniejsza jest otwarta i szczera komunikacja. Rozmowy o pieniądzach nie powinny być tematem tabu, lecz regularnym elementem życia w związku. Ustalcie wspólne cele finansowe, budżet i zasady, które będą komfortowe dla obu stron. Pamiętajcie, że pieniądze, choć ważne, są narzędziem, a nie celem samym w sobie. Mają służyć budowaniu Waszego wspólnego szczęścia i stabilności.
Twoja finansowa mapa drogowa w związku
Decyzja o tym, czy wybrać konto wspólne, osobne, czy model hybrydowy, powinna być dobrze przemyślana i podjęta wspólnie. To nie jest kwestia „lepszego” czy „gorszego” rozwiązania, ale „najlepszego dla Was”. Weźcie pod uwagę Wasze temperamenty, nawyki finansowe, plany na przyszłość, a także poziom zaufania i komfortu w dzieleniu się intymnymi szczegółami portfela. Pamiętajcie, że finanse w związku to dynamiczny obszar – to, co działało wczoraj, niekoniecznie musi działać jutro, zwłaszcza gdy zmienia się sytuacja życiowa (np. pojawienie się dzieci, utrata pracy). Regularne „randki finansowe” mogą pomóc w dostosowaniu strategii do aktualnych potrzeb i umocnić Waszą więź. Powodzenia w budowaniu stabilnej i szczęśliwej przyszłości, zarówno tej emocjonalnej, jak i finansowej!
FAQ – najczęściej zadawane pytania
Dlaczego zarządzanie finansami jest tak ważne w związku?
Sposób zarządzania finansami często staje się kością niezgody i jednym z częstszych powodów rozpadu związków. Otwarta rozmowa o pieniądzach i wspólne cele są kluczowe dla stabilności relacji.
Jakie są główne modele zarządzania finansami dla par?
Główne modele to: konto wspólne, osobne konta lub model hybrydowy, który łączy cechy obu.
Jakie są zalety i wady wspólnego konta bankowego?
Zalety to łatwiejsze zarządzanie budżetem, transparentność, wzrost zdolności kredytowej i wspólne oszczędzanie. Wady to brak prywatności, potencjalne konflikty, ryzyko nadużyć i wspólna odpowiedzialność za długi.
Jakie są zalety i wady posiadania osobnych kont bankowych?
Zalety to niezależność finansowa, prywatność i mniejsze ryzyko w przypadku problemów jednego partnera. Wady to trudniejsze zarządzanie wspólnym budżetem, mniejsza przejrzystość i potencjalnie niższa zdolność kredytowej.
Czym jest model hybrydowy i dla kogo jest najlepszy?
Model hybrydowy polega na posiadaniu jednego wspólnego konta na wspólne wydatki (na które partnerzy wpłacają ustaloną kwotę) oraz dwóch osobnych kont na własne potrzeby. Jest idealny dla par ceniących transparentność i niezależność, szukających kompromisu.
Co jest najważniejsze w zarządzaniu finansami w związku, niezależnie od wybranego modelu?
Niezależnie od wybranego modelu, kluczowa jest otwarta i szczera komunikacja o pieniądzach, ustalanie wspólnych celów finansowych oraz regularne rozmowy o budżecie, aby dostosować strategię do aktualnych potrzeb.