Wybór idealnego konta osobistego, które nie zaskoczy Cię ukrytymi opłatami, może wydawać się misją niemożliwą. Reklamy banków kuszą „zerowymi opłatami”, ale czy na pewno wszystko jest darmowe? Niestety, często diabeł tkwi w szczegółach – a raczej w drobnych drukach i warunkach, których łatwo nie zauważyć. Ten artykuł to Twój przewodnik po świecie kont bankowych, dzięki któremu nauczysz się czytać między wierszami i wybrać rachunek, który naprawdę będzie pracował na Twoich zasadach, a nie banku.
Dlaczego „darmowe” konta potrafią drogo kosztować?
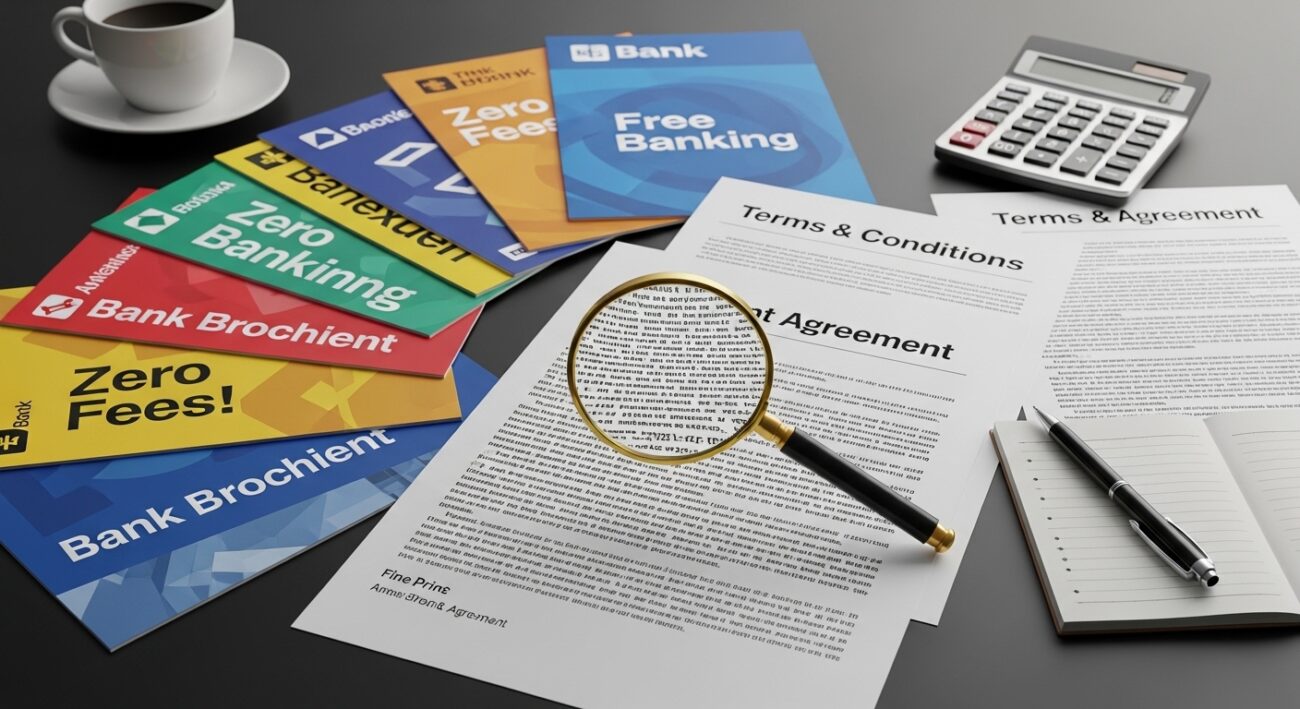
Wielu z nas skusiło się na konto reklamowane jako „za 0 zł”, by po kilku miesiącach z zaskoczeniem odkryć, że nasze oszczędności uszczuplane są przez tajemnicze prowizje. Banki rzadko ukrywają opłaty celowo – one po prostu są schowane w gąszczu dokumentów, takich jak Tabela Opłat i Prowizji (TOP) lub w warunkach promocji. Brak spełnienia określonych wymogów może szybko zamienić darmowe konto w kosztowną pułapkę.
Najczęstsze pułapki, na które musisz uważać:
- Opłata za prowadzenie konta: Często „0 zł”, ale tylko pod warunkiem regularnych wpływów (np. wynagrodzenia) lub wykonania określonej liczby transakcji w miesiącu. Jeśli warunki nie są spełnione, bank nalicza standardową opłatę.
- Opłata za kartę debetową: Podobnie jak z prowadzeniem konta, opłata za kartę często jest zerowa, jeśli wykonasz nią określoną liczbę transakcji bezgotówkowych (lub transakcji BLIKiem) w miesiącu, na minimalną kwotę. W przeciwnym razie zapłacisz miesięczną opłatę.
- Wypłaty z bankomatów: Wiele banków oferuje darmowe wypłaty z własnych bankomatów. Problem pojawia się przy korzystaniu z bankomatów obcych sieci – wtedy zazwyczaj naliczana jest prowizja, często stała plus procent od kwoty wypłaty. Niektóre banki limitują liczbę darmowych wypłat.
- Przelewy: Standardowe przelewy internetowe są zazwyczaj darmowe. Jednak przelewy ekspresowe (natychmiastowe) mogą być płatne, choć niektóre konta oferują ich kilka za darmo w miesiącu.
- Powiadomienia SMS: Choć dają poczucie bezpieczeństwa, banki często pobierają za nie opłatę za każdą wiadomość. Lepszą i darmową alternatywą są powiadomienia „push” w aplikacji mobilnej.
- Opłaty za przewalutowanie: Jeśli płacisz kartą za granicą lub w innej walucie, możesz zostać obciążony prowizją za przewalutowanie. Warto sprawdzić, czy konto oferuje kartę wielowalutową lub korzystne kursy.
- Opłaty za nieużywane konto: Nawet jeśli nie korzystasz aktywnie z konta, brak spełnienia warunków może prowadzić do naliczania opłat, co może doprowadzić do ujemnego salda.
Jak wybrać konto osobiste bez ukrytych opłat? Praktyczny poradnik
Kluczem do znalezienia naprawdę darmowego konta jest świadomość i dokładna analiza oferty. Nie daj się zwieść reklamom, ale zagłębiaj się w detale.
1. Prześwietl Tabelę Opłat i Prowizji (TOP)
To najważniejszy dokument, który musisz przeczytać. Znajdziesz w nim wszystkie informacje o opłatach za prowadzenie konta, kartę, przelewy, bankomaty i inne usługi. Szukaj sekcji dotyczących konta osobistego, karty debetowej i operacji gotówkowych/bezgotówkowych. Sprawdź datę obowiązywania taryfy, ponieważ banki mają prawo zmieniać warunki, informując o tym z wyprzedzeniem, najczęściej poprzez bankowość elektroniczną.
2. Zwróć uwagę na warunki aktywności
Większość kont „za zero” jest darmowa tylko pod pewnymi warunkami. Zastanów się, czy jesteś w stanie je spełnić bez wysiłku. Czy masz regularne wpływy na konto? Ile razy w miesiącu płacisz kartą lub BLIKiem? Jeśli Twoje nawyki pokrywają się z wymogami banku, to świetnie! Jeśli nie, poszukaj konta bezwarunkowo darmowego (są takie, choć mniej liczne) lub z warunkami, które łatwo spełnić w Twoim przypadku.
3. Sprawdź opłaty za bankomaty i płatności mobilne
Wypłacasz gotówkę często? Sprawdź, czy bank ma szeroką sieć darmowych bankomatów lub umowy z innymi operatorami. Coraz więcej banków oferuje darmowe wypłaty BLIKiem ze wszystkich bankomatów w Polsce. Jeśli wolisz płatności mobilne (BLIK, Apple Pay, Google Pay), upewnij się, że są obsługiwane i czy transakcje nimi wliczają się do warunków zwalniających z opłat za kartę.
4. Rozważ swoje potrzeby
Konto to nie tylko opłaty. Zastanów się, czego oczekujesz od swojego banku. Ważna jest dla Ciebie aplikacja mobilna i bankowość internetowa? Czy potrzebujesz dostępu do konta oszczędnościowego, kont walutowych, czy programów lojalnościowych? Niektóre banki oferują atrakcyjne premie za założenie konta i aktywne korzystanie z niego, co może być dodatkowym atutem.
5. Korzystaj z rankingów i porównywarek
Internet to potężne narzędzie. Wiele portali finansowych regularnie aktualizuje rankingi kont osobistych, co ułatwia porównanie ofert różnych banków, w tym opłat za prowadzenie konta, kartę i wypłaty z bankomatów. To dobry punkt wyjścia do dalszej, pogłębionej analizy.
Twoja finansowa wolność w zasięgu ręki
Wybór konta osobistego bez ukrytych opłat jest absolutnie możliwy, ale wymaga podejścia detektywistycznego. Pamiętaj, że to Ty jesteś klientem i masz prawo oczekiwać transparentności. Czytając dokładnie Tabelę Opłat i Prowizji, analizując warunki aktywności oraz dopasowując ofertę do swoich indywidualnych potrzeb, możesz znaleźć rachunek, który będzie naprawdę darmowy i wygodny w codziennym użytkowaniu. Nie bój się pytać i porównywać – Twoje pieniądze na to zasługują!
FAQ – najczęściej zadawane pytania
Dlaczego „darmowe” konta osobiste mogą generować koszty?
Konta reklamowane jako darmowe często wiążą się z opłatami, jeśli klient nie spełni określonych warunków aktywności, takich jak minimalne wpływy na konto czy liczba transakcji kartą w miesiącu.
Jakie są najczęstsze pułapki związane z ukrytymi opłatami?
Do najczęstszych pułapek należą opłaty za prowadzenie konta i kartę debetową (przy niespełnieniu warunków), prowizje za wypłaty z obcych bankomatów, płatne przelewy ekspresowe, opłaty za powiadomienia SMS oraz koszty przewalutowania.
Gdzie znaleźć szczegółowe informacje o wszystkich opłatach i prowizjach?
Kluczowym dokumentem jest Tabela Opłat i Prowizji (TOP) banku, która zawiera wszystkie informacje o kosztach prowadzenia konta, karty, przelewów i innych usług.
Na jakie warunki aktywności należy zwrócić uwagę, aby uniknąć opłat?
Należy sprawdzić, czy bank wymaga regularnych wpływów (np. wynagrodzenia) lub wykonania określonej liczby transakcji bezgotówkowych kartą lub BLIKiem w miesiącu, aby zwolnić z opłat.
Co jest lepszą alternatywą dla płatnych powiadomień SMS?
Lepszą i darmową alternatywą dla płatnych powiadomień SMS są powiadomienia „push” dostępne w aplikacji mobilnej banku.
Jakie narzędzia mogą pomóc w wyborze konta bez ukrytych opłat?
Warto korzystać z internetowych rankingów i porównywarek kont osobistych, które ułatwiają analizę ofert różnych banków pod kątem opłat i dostępnych funkcji.