Marzysz o tym, by Twoje oszczędności rosły, zamiast tylko leżeć na koncie? Świetnie! To pierwszy krok do finansowego spokoju. Kiedy jednak przychodzi do wyboru konkretnego narzędzia, wiele osób staje przed dylematem: lokata bankowa czy konto oszczędnościowe? Oba produkty finansowe mają swoje unikalne cechy, zalety i wady. Zrozumienie ich pomoże Ci podjąć najlepszą decyzję, dopasowaną do Twoich potrzeb i celów.
W tym artykule rozłożymy na czynniki pierwsze lokaty i konta oszczędnościowe, abyś mógł świadomie wybrać, co bardziej opłaca się właśnie Tobie!
Lokata bankowa – zamrażamy, by zarobić
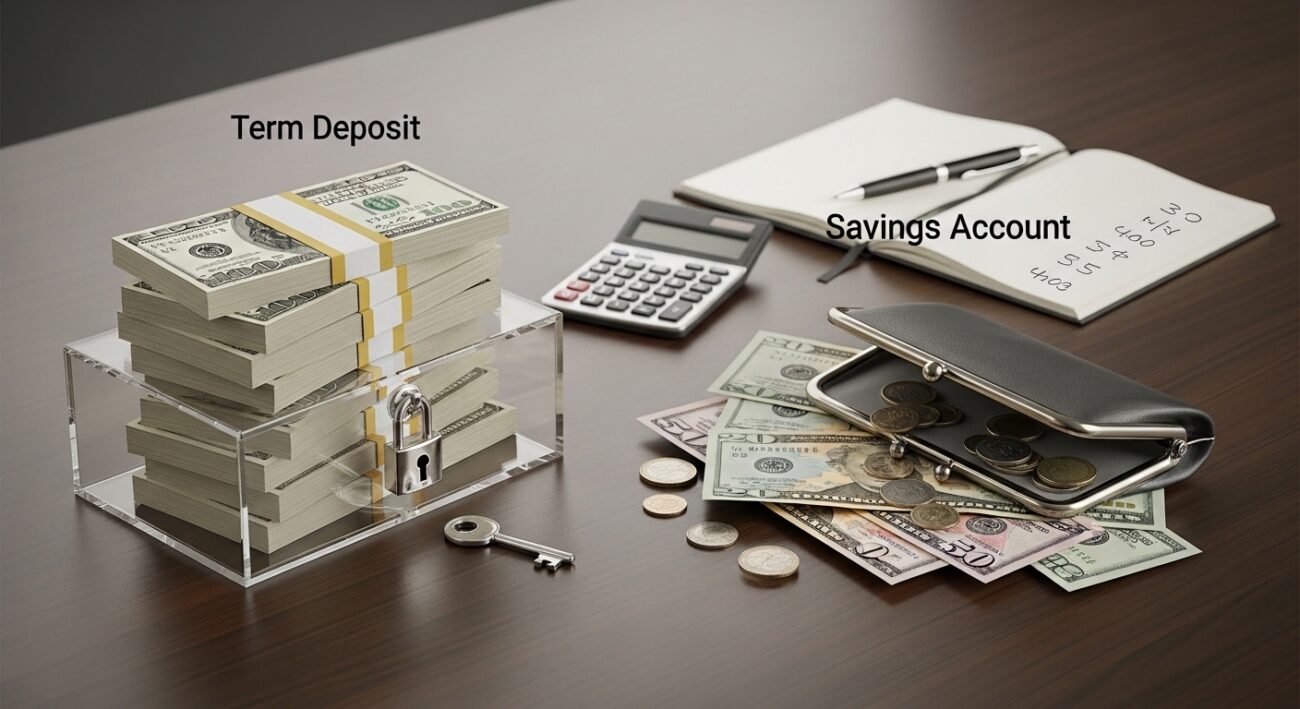
Lokata terminowa to klasyczny sposób na pomnażanie kapitału. Działa na prostej zasadzie: wpłacasz określoną kwotę pieniędzy do banku na z góry ustalony czas (np. 3 miesiące, pół roku, rok), a bank w zamian zobowiązuje się wypłacić Ci te środki wraz z naliczonymi odsetkami po zakończeniu okresu trwania lokaty.
Zalety lokaty: Stały zysk i dyscyplina
- Potencjalnie wyższe oprocentowanie: Lokaty, zwłaszcza te promocyjne lub długoterminowe, często oferują wyższe oprocentowanie niż standardowe konta oszczędnościowe. W grudniu 2024 roku średnie oprocentowanie najlepszych depozytów wynosiło około 4-5%, ale zdarzały się oferty nawet na 8% w skali roku.
- Przewidywalność zysku: Oprocentowanie lokaty jest zazwyczaj stałe przez cały okres jej trwania. Wiesz więc z góry, ile zarobisz (przed opodatkowaniem).
- Dyscyplina oszczędzania: Pieniądze są „zamrożone” na określony czas, co dla wielu jest atutem. Brak swobodnego dostępu do środków chroni przed impulsywnymi wydatkami i pomaga w budowaniu nawyku oszczędzania.
- Bezpieczeństwo: Lokaty bankowe są chronione przez Bankowy Fundusz Gwarancyjny (BFG) do równowartości 100 000 euro, co czyni je jedną z najbezpieczniejszych form lokowania kapitału.
Wady lokaty: Mała elastyczność i ryzyko utraty odsetek
- Brak dostępu do środków: Największą wadą lokaty jest brak elastyczności. Jeśli będziesz potrzebować pieniędzy przed terminem zapadalności, wcześniejsze zerwanie lokaty wiąże się zazwyczaj z utratą wszystkich lub części naliczonych odsetek.
- Inflacja i stopy procentowe: W przypadku, gdy stopy procentowe na rynku wzrosną w trakcie trwania Twojej lokaty, możesz stracić na atrakcyjności swojej oferty w porównaniu do nowszych produktów.
- Wymagane warunki: Wysoko oprocentowane lokaty często są kierowane do nowych klientów lub wymagają spełnienia dodatkowych warunków, np. posiadania konta osobistego w danym banku lub zapewnienia regularnych wpływów.
Konto oszczędnościowe – elastyczność i płynność finansowa
Konto oszczędnościowe to swego rodzaju pomost między rachunkiem bieżącym a lokatą. Pozwala gromadzić środki i pomnażać je dzięki odsetkom, jednocześnie zapewniając swobodniejszy dostęp do pieniędzy niż lokata.
Zalety konta oszczędnościowego: Swoboda i dostępność
- Elastyczność: Możesz wpłacać i wypłacać pieniądze w dowolnym momencie, bez obawy o utratę naliczonych odsetek. To idealne rozwiązanie na tzw. „czarną godzinę” lub na cele, których horyzont czasowy jest niepewny.
- Kapitalizacja odsetek: Odsetki są zazwyczaj kapitalizowane co miesiąc. Oznacza to, że z każdym kolejnym miesiącem zarabiasz odsetki nie tylko od wpłaconego kapitału, ale także od wcześniej naliczonych odsetek (procent składany).
- Brak minimalnej kwoty początkowej: Często otwarcie konta oszczędnościowego nie wymaga dużej wpłaty początkowej, co czyni je dostępnym dla szerokiego grona osób.
- Promocyjne oferty: Wiele banków oferuje atrakcyjne oprocentowanie promocyjne dla nowych środków lub nowych klientów, nierzadko dorównujące, a nawet przewyższające lokaty. W kwietniu 2025 roku niektóre konta oferowały nawet 9% w skali roku, choć z określonymi warunkami.
- Bezpieczeństwo: Podobnie jak lokaty, konta oszczędnościowe są chronione przez Bankowy Fundusz Gwarancyjny do 100 000 euro.
Wady konta oszczędnościowego: Zmienne oprocentowanie i opłaty
- Zmienne oprocentowanie: Standardowe oprocentowanie kont oszczędnościowych jest często zmienne i zależy od sytuacji rynkowej. Może się obniżyć po zakończeniu okresu promocyjnego.
- Ograniczenia w bezpłatnych wypłatach: Zazwyczaj tylko jedna wypłata z konta oszczędnościowego w miesiącu jest darmowa. Kolejne transakcje mogą wiązać się z opłatami, co jest istotne, jeśli planujesz częste operacje.
- Wymogi banków: Atrakcyjne oprocentowanie promocyjne często wiąże się z koniecznością spełnienia dodatkowych warunków, np. posiadania konta osobistego w tym samym banku, dokonywania określonej liczby transakcji kartą lub wyrażenia zgód marketingowych.
Podatek Belki – wspólny mianownik dla oszczędzających
Niezależnie od tego, czy wybierzesz lokatę, czy konto oszczędnościowe, musisz pamiętać o podatku od zysków kapitałowych, potocznie zwanym „podatkiem Belki”. Wynosi on 19% i jest naliczany od wypracowanych odsetek. Dobra wiadomość jest taka, że banki zazwyczaj automatycznie pobierają i odprowadzają ten podatek, więc nie musisz martwić się o dodatkowe formalności w urzędzie skarbowym.
Jak podjąć najlepszą decyzję? Kluczowe pytania!
Wybór między lokatą a kontem oszczędnościowym zależy przede wszystkim od Twoich indywidualnych potrzeb i celów finansowych. Zanim zdecydujesz, zadaj sobie kilka pytań:
1. Jak szybko będziesz potrzebować pieniędzy?
- Jeśli wiesz, że nie będziesz potrzebować środków przez określony czas (np. 3 miesiące, pół roku, rok), lokata może być bardziej opłacalna ze względu na potencjalnie wyższe oprocentowanie.
- Jeśli potrzebujesz elastycznego dostępu do swoich oszczędności na wypadek nieprzewidzianych wydatków lub planujesz regularne, ale nieregularne wpłaty i wypłaty, konto oszczędnościowe będzie lepszym wyborem.
2. Jakie są Twoje cele oszczędnościowe?
- Na konkretny, większy cel (np. wkład własny na mieszkanie, duży remont) w dłuższej perspektywie, gdzie możesz „zamrozić” środki, lokata może przynieść większy zysk.
- Na budowę poduszki finansowej, która ma być zawsze pod ręką, lub na mniejsze, bieżące cele, idealne będzie konto oszczędnościowe.
3. Jaką kwotą dysponujesz?
- Wiele atrakcyjnych lokat ma swoje limity kwotowe. Konta oszczędnościowe z promocyjnym oprocentowaniem również często obejmują tylko określoną sumę. Zawsze sprawdzaj te warunki.
4. Czy jesteś gotowy spełnić dodatkowe warunki banku?
- Wiele najlepszych ofert zarówno lokat, jak i kont oszczędnościowych, to oferty promocyjne, które wymagają bycia nowym klientem, dokonania określonej liczby transakcji lub zapewnienia wpływów na konto osobiste. Upewnij się, że jesteś w stanie je spełnić, aby cieszyć się z wysokiego oprocentowania.
Twoja droga do mądrego pomnażania
Zarówno lokata, jak i konto oszczędnościowe to bezpieczne i sprawdzone narzędzia do pomnażania kapitału. Nie ma jednego, uniwersalnie „lepszego” rozwiązania – wszystko zależy od Twoich indywidualnych potrzeb i sytuacji życiowej. Jeśli cenisz sobie stabilność i masz pewność, że przez pewien czas nie będziesz potrzebować dostępu do swoich pieniędzy, lokata może przynieść Ci satysfakcjonujący zysk. Jeśli zależy Ci na elastyczności i swobodnym dostępie do oszczędności, konto oszczędnościowe będzie strzałem w dziesiątkę, zwłaszcza jeśli skorzystasz z atrakcyjnych ofert promocyjnych.
A może połączenie obu? Wielu doświadczonych oszczędzających decyduje się na dywersyfikację: część środków lokują na dłuższych lokatach, a resztę trzymają na wysoko oprocentowanym koncie oszczędnościowym jako poduszkę bezpieczeństwa. Niezależnie od wyboru, pamiętaj, że kluczem do sukcesu jest regularność i świadome zarządzanie swoimi finansami.
FAQ – najczęściej zadawane pytania
Jaka jest podstawowa różnica między lokatą bankową a kontem oszczędnościowym?
Lokata „zamraża” środki na ustalony czas, oferując potencjalnie wyższe i stałe oprocentowanie, ale wiąże się z utratą odsetek przy wcześniejszej wypłacie. Konto oszczędnościowe zapewnia elastyczny dostęp do pieniędzy bez utraty odsetek, choć z często zmiennym oprocentowaniem.
Jakie są główne zalety lokaty bankowej?
Główne zalety to potencjalnie wyższe i stałe oprocentowanie, przewidywalność zysku, dyscyplina w oszczędzaniu oraz bezpieczeństwo środków gwarantowane przez Bankowy Fundusz Gwarancyjny (BFG) do 100 000 euro.
Dlaczego warto wybrać konto oszczędnościowe?
Konto oszczędnościowe oferuje elastyczny i swobodny dostęp do pieniędzy w dowolnym momencie bez utraty odsetek, miesięczną kapitalizację odsetek oraz ochronę BFG do 100 000 euro.
Jakie są wady konta oszczędnościowego?
Wady to zmienne oprocentowanie, które może spaść po zakończeniu okresu promocyjnego, oraz potencjalne opłaty za więcej niż jedną wypłatę w miesiącu.
Co to jest Podatek Belki i czy dotyczy lokat i kont oszczędnościowych?
Podatek Belki to 19% podatek od zysków kapitałowych, który jest automatycznie pobierany od odsetek wypracowanych zarówno na lokatach bankowych, jak i kontach oszczędnościowych.
Jakie czynniki należy wziąć pod uwagę przy wyborze między lokatą a kontem oszczędnościowym?
Decyzja zależy od tego, jak szybko będziemy potrzebować pieniędzy, jakie są nasze cele oszczędnościowe, jaką kwotą dysponujemy oraz czy jesteśmy w stanie spełnić dodatkowe warunki banku dla promocyjnych ofert.