SEPA czy SWIFT – czym różnią się przelewy zagraniczne?
Wybór pomiędzy systemem SEPA a SWIFT definiuje nie tylko czas dostarczenia środków, ale przede wszystkim ostateczny koszt transakcji międzynarodowej. Zrozumienie mechaniki tych dwóch niezależnych architektur finansowych jest absolutnie kluczowe dla firm oraz osób prywatnych dokonujących rozliczeń transgranicznych. W mojej kilkunastoletniej praktyce analityka rynków finansowych wielokrotnie obserwowałam, jak klienci tracili setki złotych wyłącznie przez niewłaściwy dobór kanału płatności i brak świadomości ukrytych marż banków korespondentów. Czym zatem różnią się te dwa globalne standardy wymiany kapitału?
Czym dokładnie jest przelew SEPA i jak działa w strefie euro?
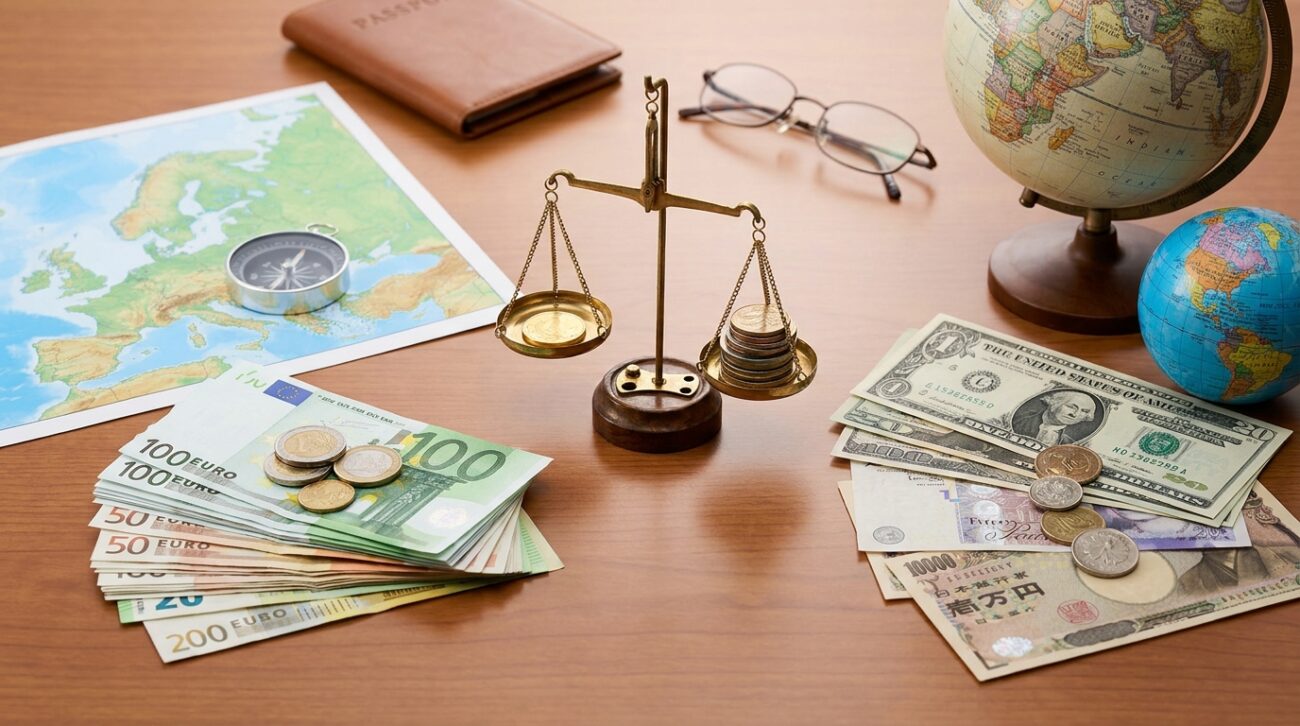
Przelew SEPA to zestandaryzowana płatność europejska, która może być zrealizowana wyłącznie w walucie euro (EUR). Inicjatywa Single Euro Payments Area (Jednolity Obszar Płatności w Euro) została stworzona po to, aby transakcje transgraniczne na starym kontynencie były traktowane, procesowane i wyceniane dokładnie tak samo, jak lokalne przelewy krajowe. Oznacza to, że wysyłając pieniądze z Polski do Niemiec, Hiszpanii czy Norwegii, cały proces opiera się na ujednoliconych i bezpośrednich kanałach rozliczeniowych, co eliminuje zbędnych pośredników.
Warto mieć świadomość, że choć system SEPA obsługuje 36 państw, nie wymaga od nadawcy posiadania konta w walucie europejskiej. Jeśli wysyłamy środki z rachunku prowadzonego w PLN, nasz bank po prostu dokona przewalutowania po własnym kursie, a do sieci SEPA wpuści już paczkę w EUR. Jak wskazują analizy rynkowe publikowane przez [Źródło 1], przelewy te w kanałach online są zazwyczaj całkowicie darmowe, co wynika bezpośrednio z unijnych dyrektyw zabraniających dyskryminacji cenowej dla płatności wewnątrz obszaru EOG.
Jak funkcjonuje globalna sieć SWIFT?
SWIFT to z kolei gigantyczna, globalna sieć komunikacji międzybankowej, za pośrednictwem której można przesłać dowolną walutę do niemal każdego zakątka świata. Skrót od Society for Worldwide Interbank Financial Telecommunication odnosi się de facto do bezpiecznego komunikatora zrzeszającego ponad 11 000 instytucji w ponad 200 krajach. SWIFT sam w sobie nie przetwarza pieniędzy, lecz przesyła zaszyfrowane komunikaty zlecające księgowanie środków na odpowiednich kontach.
Kluczowym wyróżnikiem architektury SWIFT jest oparcie jej o tzw. bankowość korespondencyjną. Ponieważ nie wszystkie banki na świecie mają ze sobą bezpośrednie umowy (nostro/loro), pieniądze często wędrują przez sieć kilku banków pośredniczących. Z tego powodu proces ten może trwać od 3 do nawet kilkunastu dni roboczych, a całkowite koszty są trudne do oszacowania przed finalnym zaksięgowaniem transakcji, co doskonale obrazują zestawienia kosztów udostępniane przez [Źródło 2].
Zestawienie parametrów: SEPA i SWIFT w liczbach
Porównanie obu systemów najłatwiej prześledzić analizując twarde dane liczbowe i parametry technologiczne każdej z infrastruktur.
| Parametr techniczny | Przelew SEPA | Przelew SWIFT |
|---|---|---|
| Zasięg geograficzny | 36 państw (UE, EOG, Wlk. Brytania, Szwajcaria i mikropaństwa europejskie). | Ponad 200 krajów i terytoriów w wymiarze globalnym. |
| Dopuszczalne waluty | Wyłącznie EUR. | Brak ograniczeń (USD, GBP, CHF, PLN i dziesiątki innych). |
| Czas realizacji (Standard) | 1-2 dni robocze (zwykle standard D+1). | Od 3 do kilkunastu dni roboczych. |
| Przelewy natychmiastowe | Tak, schemat SCT Inst – realizacja w maksymalnie 10 sekund (24/7/365). | Opcje przyspieszone (Tomnext – 2 dni, Overnight – 1 dzień) za dużą dopłatą. |
| Struktura kosztów | Zazwyczaj 0 PLN za nadanie. Koszty tylko po stronie przewalutowania (jeśli wysyłamy z konta w innej walucie). | Wysokie prowizje ryczałtowe (np. 0,25%, min. 40 PLN) + opłaty banków korespondentów. |
| Dostępne instrukcje opłat | Tylko SHA (koszty współdzielone). | SHA, OUR (nadawca płaci wszystko) lub BEN (odbiorca płaci wszystko). |
Zakamarki bankowości: 3 rzadkie fakty, których nie znajdziesz w standardowych poradnikach
Wielu uczestników rynku traktuje przelewy zagraniczne bardzo powierzchownie. W mojej codziennej audytorskiej praktyce widzę jednak, że znajomość ukrytych systemów z backendu bankowego potrafi ocalić firmom dziesiątki tysięcy złotych kwartalnie. Oto trzy specjalistyczne obszary, na które musisz zwrócić uwagę (Information Gain Points).
1. Enigma klauzul kosztowych w SWIFT: Kiedy opcja OUR zawodzi
Wybór instrukcji OUR w przelewie SWIFT teoretycznie gwarantuje, że odbiorca otrzyma pełną wysłaną kwotę, a nadawca pokryje wszystkie koszty. W praktyce jednak, przy szczególnie egzotycznych przelewach (np. do banków lokalnych w Azji), ostatni bank w łańcuchu korespondencyjnym nierzadko potrafi zignorować marker OUR i potrącić dodatkową prowizję („lifting fee”). Aby temu zapobiec, duże korporacje korzystają z tzw. taryf gwarantowanych OUR, za które płacą stały haracz z góry. Ponadto, warto pamiętać o postępującej migracji do Standardu ISO 20022. Zakończony jesienią 2025 roku okres przejściowy dla formatów MT wymusił na bankach opartych o sieć SWIFT przesyłanie o wiele bardziej ustrukturyzowanych komunikatów w XML, co ułatwiło stosowanie identyfikatorów UETR (Unique End-to-End Transaction Reference). UETR pozwala śledzić przelew zagraniczny w czasie rzeczywistym, tak samo jak paczkę kurierską, ujawniając dokładne miejsca, w których zatrzymują się nasze środki [Źródło 3].
2. Architektura TARGET2 a detaliczne sieci rozliczeniowe
Systemy SEPA dla klientów detalicznych i korporacyjnych często mylone są z międzybankowym systemem TARGET2 (Trans-European Automated Real-time Gross Settlement Express Transfer System). TARGET2 jest nadzorowany przez Europejski Bank Centralny i służy do procesowania wielomilionowych, pilnych operacji hurtowych rozliczanych w czasie rzeczywistym (RTGS). Twoje prywatne przelewy SEPA zazwyczaj wpadają do sesyjnych izb rozliczeniowych o niższym priorytecie. To fundamentalna różnica w europejskim krwiobiegu finansowym, pokazująca jak zróżnicowany pod kątem priorytetu ryzyka jest transfer jednego euro.
3. Verification of Payee (VoP): Nowa bariera anty-phishingowa
W ramach ewolucji przelewów SEPA wdrażany jest potężny mechanizm Verification of Payee (VoP). Zanim przelew natychmiastowy zostanie wysłany, systemy komunikują się w tle (w mniej niż 5 sekund) i sprawdzają, czy nazwa wpisana w zleceniu płatniczym rzeczywiście zgadza się z danymi właściciela numeru IBAN w banku docelowym. Jeśli oszust podał Ci swój numer konta, ale kazał wpisać nazwę „Urząd Skarbowy”, transakcja zostanie zablokowana. Ten specjalistyczny protokół w warstwie API radykalnie ukróci plagę wyłudzeń społecznych (tzw. fraudy APP).
„Nieznajomość różnicy między klauzulami SHA, OUR i BEN w architekturze SWIFT jest najczęstszą przyczyną konfliktów biznesowych na linii kontrahent-dostawca. Przypadkowe zaniżenie wpłaty przez potrącenie prowizji korespondenta (BEN) często wstrzymuje łańcuch dostaw towaru na wiele tygodni.”
Przyszłość płatności: Prawo UE 2024/886 a polski Euro Express Elixir
Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2024/886 z marca 2024 roku radykalnie zmienia układ sił, wymuszając demokratyzację płatności natychmiastowych. Na mocy tych przepisów przelewy SCT Inst (SEPA Instant Credit Transfer) stają się rynkowym standardem, za który banki nie mogą pobierać opłat wyższych niż za zwykły, powolny przelew SEPA [Źródło 4]. Banki w strefie euro muszą w pełni wdrożyć ten mechanizm do końca 2025 roku.
Jak to wygląda z perspektywy krajów poza bezpośrednią unią walutową? Polska otrzymała czas na wdrożenie odbierania natychmiastowych przelewów SEPA do 9 stycznia 2027 roku, a wysyłania do 9 lipca 2027 r. Z perspektywy technologicznej ogromną rolę odgrywa tutaj Krajowa Izba Rozliczeniowa (KIR). Jak wynika z informacji udostępnianych przez [Źródło 5], to właśnie system Euro Express Elixir stanowi technologiczny pomost umożliwiający polskiemu sektorowi bankowemu bezproblemową integrację z ogólnoeuropejskim węzłem płatności w czasie rzeczywistym i realizację złotej zasady „reguły 10 sekund”.
Podsumowanie: Co wybrać – SEPA czy SWIFT?
Decyzja pomiędzy przelewem SEPA a SWIFT jest z góry dyktowana walutą docelową oraz lokalizacją rachunku odbiorcy. Jeżeli wysyłasz kapitał wewnątrz Europy i możesz rozliczyć się w walucie euro – SEPA jest bezkonkurencyjna. Gwarantuje minimalne lub wręcz zerowe koszty stałe, z góry znany czas dostarczenia środków, a w niedalekiej przyszłości – bezwarunkową natychmiastowość dzięki schematowi SCT Inst. Z kolei SWIFT pozostaje niezastąpionym, monopolistycznym wręcz standardem w handlu z państwami trzecimi i przy obrocie innymi potężnymi walutami fiduciarnymi, jak dolar amerykański czy funt brytyjski. Choć jest to system nierzadko drogi i pełen pułapek prowizyjnych u banków korespondentów, innowacje oparte na protokole ISO 20022 stopniowo czynią go szybszym i bardziej transparentnym.
Bibliografia i źródła
- [Źródło 1] Zestawienia opłat za przelewy zagraniczne (rankomat.pl)
- [Źródło 2] Porównanie kosztów sieci banków korespondentów (wise.com)
- [Źródło 3] Ewolucja Verification of Payee i standardów płatniczych (fintek.pl)
- [Źródło 4] Rozporządzenie Parlamentu Europejskiego i Rady w sprawie płatności natychmiastowych (europaeu.pl)
- [Źródło 5] Analiza techniczna infrastruktury Euro Express Elixir (kir.pl)
FAQ – najczęściej zadawane pytania
Czym różnią się przelewy SEPA od SWIFT?
SEPA służy do tanich lub darmowych płatności w euro w obrębie 36 krajów europejskich i trwa zazwyczaj 1-2 dni robocze. SWIFT to globalna sieć obsługująca niemal każdą walutę i kraj, ale wiąże się z wyższymi kosztami i dłuższym czasem realizacji (3-14 dni).
W jakiej walucie można zrealizować przelew SEPA?
Przelew SEPA może być zrealizowany wyłącznie w walucie euro (EUR). Jeśli nadawca posiada konto w innej walucie, bank dokona przewalutowania przed wysłaniem środków.
Jakie są dostępne opcje podziału kosztów w przelewie SWIFT?
W systemie SWIFT dostępne są trzy instrukcje: SHA (koszty współdzielone), OUR (wszystkie koszty pokrywa nadawca) oraz BEN (wszystkie koszty pokrywa odbiorca).
Czym jest mechanizm Verification of Payee (VoP)?
To nowy protokół bezpieczeństwa, który sprawdza zgodność nazwy odbiorcy z numerem konta IBAN przed wysłaniem przelewu, co ma na celu zapobieganie oszustwom i phishingowi.
Co to jest standard SCT Inst w systemie SEPA?
To schemat płatności natychmiastowych SEPA, który umożliwia przesłanie środków do odbiorcy w maksymalnie 10 sekund przez całą dobę i we wszystkie dni roku.
Kiedy polskie banki będą musiały wdrożyć natychmiastowe przelewy SEPA?
Zgodnie z unijnym rozporządzeniem 2024/886, polskie instytucje mają czas na wdrożenie odbierania przelewów natychmiastowych SEPA do stycznia 2027 roku, a ich wysyłania do lipca 2027 roku.